Cae el uso de efectivo en Argentina: las extracciones bajaron más de la mitad en dos años
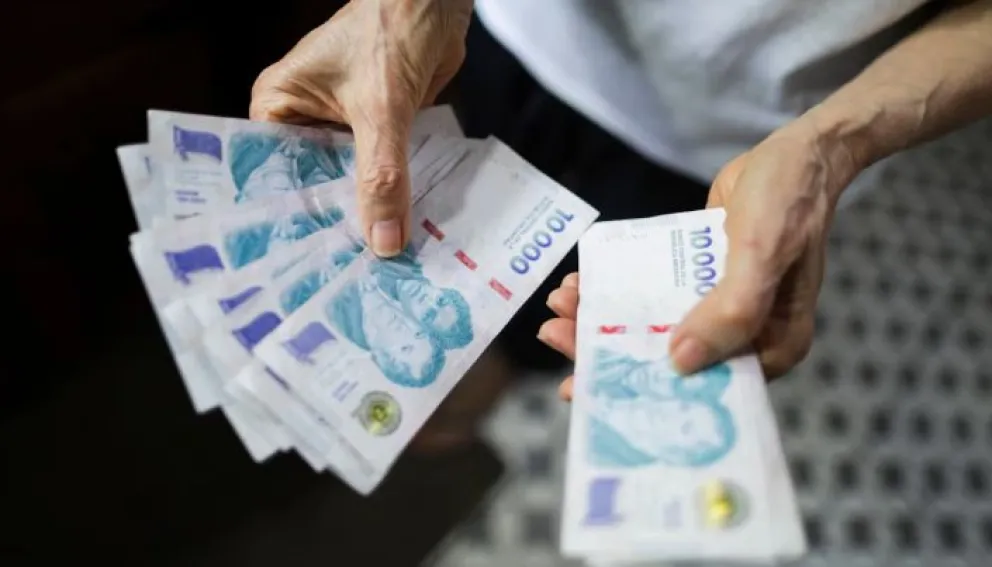
El uso de efectivo en Argentina registra una fuerte caída. Según datos del Banco Central de la República Argentina (BCRA), las extracciones de dinero en cajeros automáticos y comercios pasaron de 99 millones mensuales en julio de 2024 a 46 millones dos años después. En paralelo, crece la participación de las tarjetas, las transferencias y los pagos con códigos QR.
La tendencia refleja un cambio en los hábitos de consumo y en la forma en que las personas administran su dinero, en un contexto en el que los bancos también avanzan hacia la digitalización de sus servicios y reducen su presencia física.
Menos retiros en cajeros y comercios
La caída se observa tanto en los cajeros automáticos como en los retiros de efectivo realizados directamente en las cajas de los comercios.
En los cajeros, las operaciones mensuales bajaron de alrededor de 90 millones a poco más de 40 millones. En tanto, los retiros en comercios descendieron de unos 7 millones a poco más de 3 millones por mes.
De esta manera, las extracciones se redujeron a menos de la mitad en dos años, de acuerdo con las cifras citadas del Banco Central.
Los pagos digitales ganan terreno en los supermercados
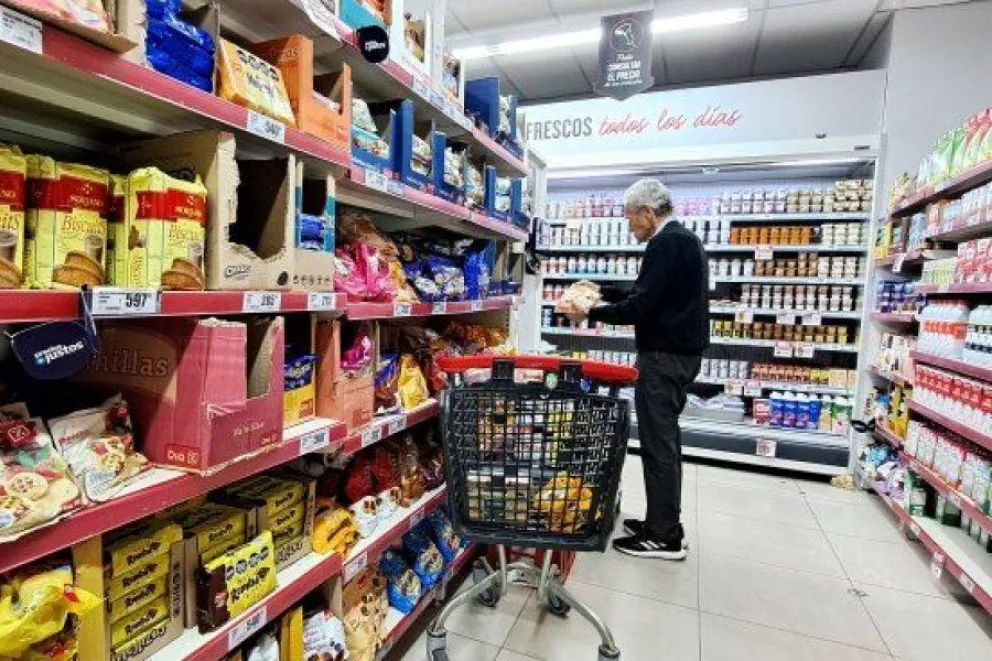
El cambio también se refleja en las operaciones de compra. Según datos del INDEC, el efectivo representaba el 32,5% de las ventas en supermercados a comienzos de 2021. Para junio de 2026, esa participación había bajado al 16,6%.
En el mismo período, los pagos mediante transferencias, códigos QR y billeteras virtuales crecieron del 5,3% al 15,6%. Las operaciones con tarjetas de crédito también aumentaron su participación, del 35,1% al 41,9%, mientras que el débito se mantuvo en torno a una cuarta parte de las ventas.
Estas cifras muestran cómo los medios electrónicos fueron ganando espacio frente al dinero físico en las compras cotidianas.
La inflación y los nuevos hábitos de consumo
Entre los factores que explican la caída del efectivo aparecen la expansión de los pagos digitales, los cambios de hábitos de los consumidores y la pérdida de poder adquisitivo de los billetes por efecto de la inflación.
La incorporación de billetes de mayor denominación, como el de $20.000, que comenzó a circular en noviembre de 2024, buscó facilitar las operaciones y reducir la cantidad de billetes necesarios para realizar pagos. Sin embargo, su impacto sobre la necesidad de retirar dinero con frecuencia habría sido limitado.
A esto se suma que el billete de mayor denominación continúa teniendo un valor equivalente a unos 13 dólares, según la referencia consignada en el informe. También influye el límite de extracción de $60.000 que, de acuerdo con la información publicada, se mantiene para clientes que utilizan cajeros de otros bancos.
Menos efectivo, menos sucursales bancarias
La transformación de los hábitos de pago también impacta en la estructura del sistema financiero. La menor demanda de billetes y el crecimiento de las operaciones digitales impulsan a las entidades a priorizar sus canales virtuales.
Según una publicación de Infobae citada en el artículo original, el sistema bancario cuenta con unas 500 sucursales menos que hace cinco años. Por su parte, la cantidad de cajeros automáticos se mantiene estancada entre 19.000 y 20.000 en todo el país.
El mantenimiento de estos equipos implica costos de seguridad, abastecimiento y funcionamiento, mientras que las fusiones bancarias y la expansión de las entidades digitales también inciden en la reorganización de la atención presencial.
En este escenario, el efectivo pierde protagonismo frente a las alternativas electrónicas, aunque continúa formando parte de las operaciones cotidianas de una porción de la población. La evolución de los medios de pago y la adaptación del sistema bancario seguirán marcando el rumbo de las transacciones en Argentina.