Un banco deberá pagar $10 millones a un cliente por trabas para cancelar un préstamo
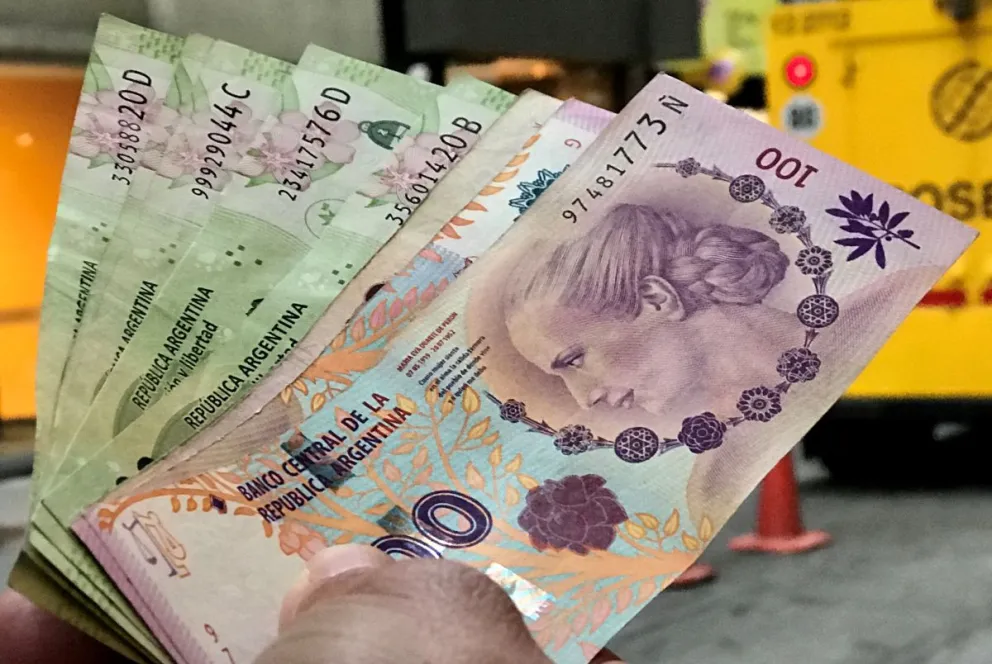
La Cámara de Apelaciones de Neuquén condenó a una entidad bancaria a pagar $10 millones por daño punitivo a un cliente que durante meses intentó regularizar y cancelar un préstamo personal, pero encontró obstáculos para realizar los pagos. Los jueces consideraron que el banco imputó incorrectamente el dinero recibido y mantuvo los reclamos por una deuda que se había incrementado a partir de ese mismo error.
La decisión fue tomada por los integrantes de la Sala III, Juan Manuel Menestrina y Gabriel Ciucci, quienes entendieron que la conducta de la entidad excedió un incumplimiento contractual. Según evaluaron, el banco no dio respuestas adecuadas frente a los reiterados reclamos y tampoco corrigió la situación pese a las intervenciones judiciales.
El conflicto se originó en un crédito personal contratado en 2019. El cliente había cumplido con las cuotas hasta marzo de 2020, cuando, a raíz de la pandemia, se dispuso que determinados vencimientos impagos fueran trasladados al final del préstamo, de acuerdo con las medidas establecidas por el Banco Central.
Quiso ponerse al día, pero tuvo problemas para pagar
En 2023, el cliente comenzó a recibir avisos por cuotas que figuraban como pendientes. Como la cuenta desde la que se realizaban los débitos automáticos estaba embargada, se presentó en una sucursal para abonar en efectivo los últimos vencimientos.
Sin embargo, el banco destinó esos pagos a cuotas que habían sido diferidas durante la pandemia. Como consecuencia, los vencimientos que correspondía cancelar continuaron acumulando intereses y la deuda aumentó.
El hombre intentó saldar el monto reclamado, pero la entidad no le permitió ingresar todo el dinero. En una nueva visita le informaron que el pago anterior todavía no aparecía registrado debido a un problema del sistema. También le indicaron que solo podían cobrarle determinados conceptos por día.
Ante la falta de una solución, realizó nuevas gestiones, presentó reclamos y envió una carta documento. Solicitó que se corrigiera la imputación de los pagos, se respetara el esquema establecido por el Banco Central y no se lo incorporara a registros de deudores.
El impacto que tuvo el conflicto en el cliente
En primera instancia, la jueza María Eliana Reynals comprobó que uno de los pagos había sido aplicado a una cuota que debía permanecer diferida hasta el final del crédito. Consideró que esa decisión contradecía la normativa vigente y había contribuido a generar una deuda mayor.
Durante el juicio, distintos testigos describieron las reiteradas visitas del cliente a la sucursal. Uno recordó que en una oportunidad estaba tan nervioso que no podía manejar. Otro contó que lo acompañó más de diez veces y que incluso debió cuidar a su hijo mientras el hombre permanecía durante horas en el banco.
A su vez, una pericia psicológica constató situaciones de estrés, malestar, decepción y pérdida de confianza relacionadas con lo ocurrido.
Con esos elementos, la magistrada entendió que el problema había superado las molestias habituales de un incumplimiento contractual y reconoció una indemnización por daño moral. No obstante, en esa instancia rechazó aplicar una sanción por daño punitivo, al considerar que la conducta no alcanzaba la gravedad o reiteración necesaria.
La Cámara consideró que correspondía aplicar daño punitivo
Al revisar el caso, los jueces de la Sala III adoptaron otro criterio respecto de la responsabilidad de la entidad. Menestrina sostuvo que existió un “incumplimiento pertinaz e infundado” y señaló que el banco no solo había cometido errores al imputar los pagos, sino que tampoco había demostrado voluntad de resolver el inconveniente cuando comenzaron los reclamos.
Para la Cámara, esa conducta evidenció un desinterés manifiesto por los derechos del consumidor y justificó la aplicación de una multa civil.
Además, los magistrados tuvieron en cuenta que ya existía una medida cautelar que ordenaba al banco detener el crecimiento de la deuda y retrotraer su cálculo a enero de 2023. Pese a esa disposición, se registraron nuevos incumplimientos y fue necesario aplicar multas coercitivas.
Ese antecedente resultó relevante para evaluar la conducta de la entidad a lo largo del conflicto. La condena por $10 millones en concepto de daño punitivo se sumó al reconocimiento del daño moral dispuesto en primera instancia y puso el foco en la responsabilidad de los bancos frente a los reclamos de sus clientes.